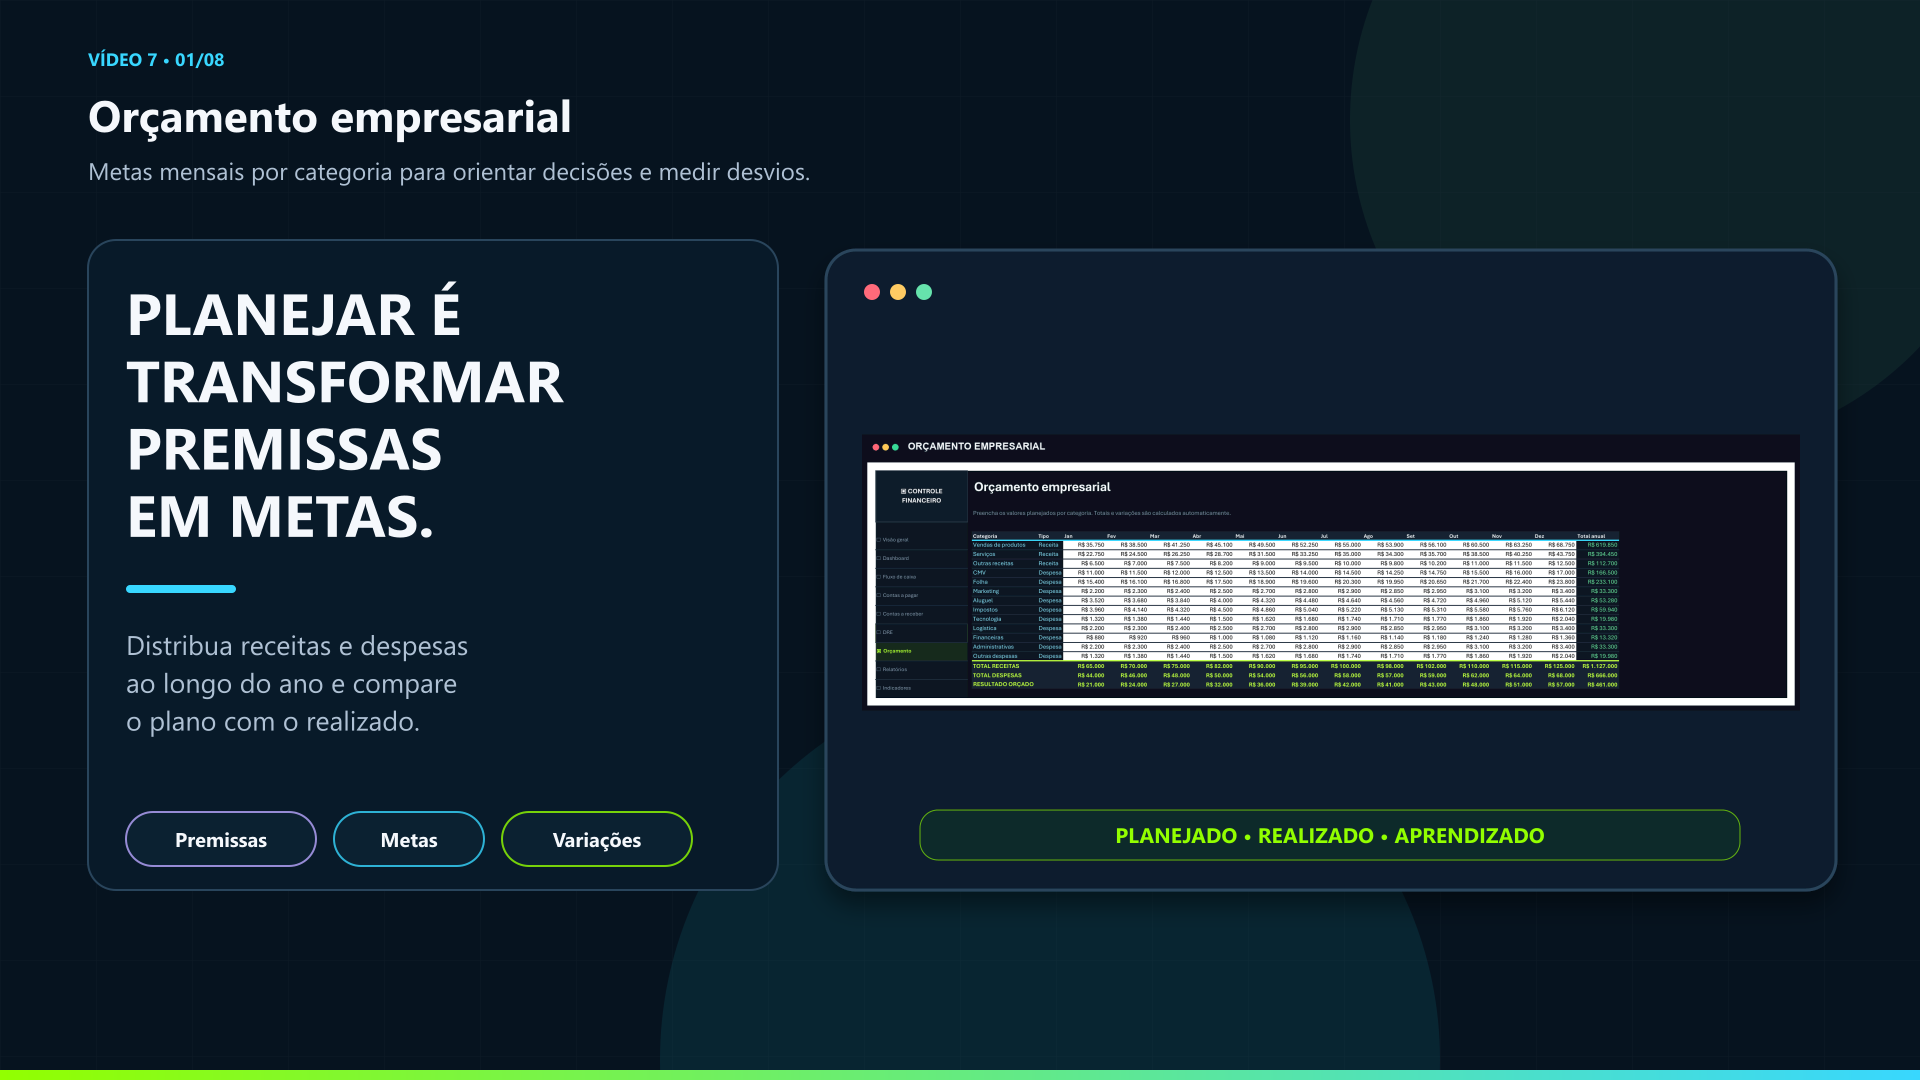
O orçamento transforma expectativas em uma referência mensurável. Ao comparar o planejado com o realizado, a empresa descobre quais receitas, despesas e resultados saíram do caminho esperado e pode agir antes que o desvio se torne permanente.
No tutorial, você acompanha o preenchimento do plano e a leitura das variações mensais e acumuladas.
Assistir ao vídeo 7 no YouTube
Planeje com a mesma estrutura do realizado
Para que a comparação funcione, orçamento e lançamentos precisam usar períodos e categorias compatíveis. Organize a receita e a despesa conforme a estrutura que a empresa realmente acompanha.
Evite detalhamento impossível de manter. O plano deve ser específico o bastante para explicar decisões, mas simples o bastante para ser revisado ao longo do ano.
Leia valor e percentual do desvio
A variação em reais mostra o impacto financeiro. A variação percentual ajuda a comparar itens de tamanhos diferentes. Uma fórmula possível é:
Desvio percentual = (realizado − orçado) ÷ orçado × 100
O sinal favorável ou desfavorável depende do item. Receita acima do plano pode ser positiva, enquanto despesa acima do plano exige investigação. Ainda assim, nenhum sinal deve ser interpretado sem contexto.
| Pergunta | Possível motor |
|---|---|
| A receita mudou? | Volume, preço, mix ou atraso de lançamento |
| O custo aumentou? | Insumo, produtividade, desperdício ou fornecedor |
| A despesa saiu do plano? | Recorrência, evento pontual ou gasto não previsto |
| O resultado divergiu? | Combinação de receita, custo, despesa e margem |
Preserve a referência aprovada
Não sobrescreva o orçamento original apenas para fazer o desvio desaparecer. Quando premissas mudarem, mantenha o plano aprovado como referência e, se necessário, crie uma previsão revisada.
Também trate meses futuros com cuidado. Se o realizado ainda está zerado porque o mês não ocorreu, não existe desvio de desempenho a explicar.
Transforme variação em investigação
Ao encontrar uma diferença relevante:
- confirme se o lançamento e o período estão corretos;
- identifique a categoria e o centro de custo responsáveis;
- separe efeitos de preço, volume, mix e momento;
- avalie se a causa é temporária ou recorrente;
- defina ação, responsável e prazo;
- acompanhe o efeito na próxima revisão.
O objetivo do controle orçamentário não é acertar cada número exatamente. É aprender com diferenças e reduzir surpresas.
✅ Conheça a Planilha de Controle Financeiro Empresarial: veja todos os recursos, telas e condições de uso.
Analise orçamento junto com caixa e resultado
Uma receita acima do plano pode não ter virado caixa se os clientes ainda não pagaram. Uma despesa abaixo do plano pode apenas ter sido adiada. Leia orçamento, DRE e fluxo de caixa em conjunto.
O próximo módulo reúne essas perspectivas nos Relatórios financeiros da planilha. Para aprofundar o método, veja o guia de orçamento empresarial.
Perguntas frequentes
Dúvidas sobre o tema
O orçamento deve ser alterado sempre que o realizado mudar?
Não. Preserve a referência aprovada para que seja possível medir o desvio. Mudanças de premissa podem ser tratadas em uma revisão ou previsão separada.
Todo desvio desfavorável exige corte de gasto?
Não. Primeiro identifique causa, recorrência, impacto e relação com receita, capacidade ou estratégia. Só então defina a ação.
Este conteúdo tem caráter educacional e informativo. Ele não substitui orientação financeira, contábil, jurídica ou de investimentos adequada à sua situação.

Ananias Jr.
Autor do Controle Financeiro. Escreve sobre gestão, processos e decisões orientadas por dados com linguagem prática e critérios claros.
Posts relacionados
Continue aprendendo com estes conteúdos relacionados.


