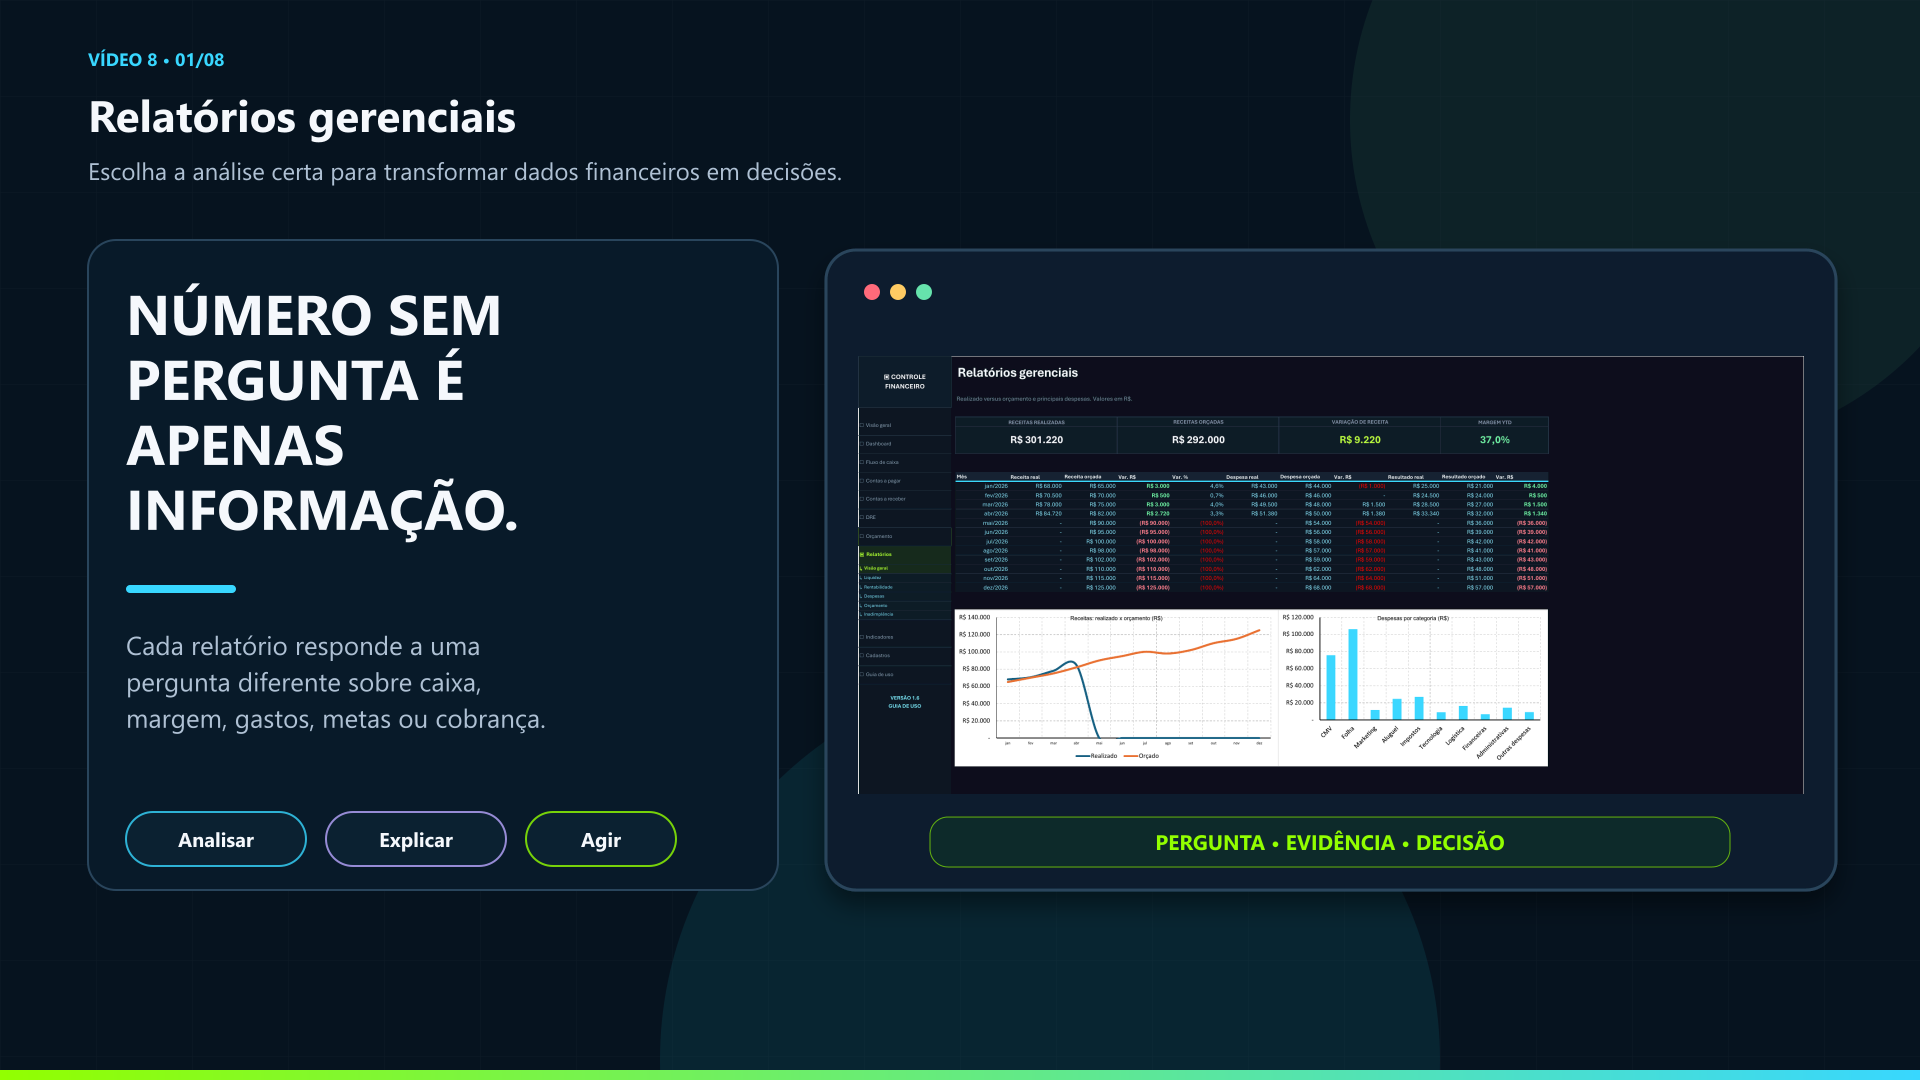
Relatórios financeiros são úteis quando cada tela responde a uma pergunta clara. Em vez de navegar por gráficos sem direção, comece pelo problema: capacidade de pagamento, queda de margem, concentração de despesas, desvio do orçamento ou atraso de clientes.
O vídeo percorre os relatórios gerenciais da planilha e mostra como sair do indicador para a causa.
Assistir ao vídeo 8 no YouTube
Confirme período e qualidade da base
Antes de interpretar qualquer relatório, confirme mês e ano selecionados, atualização de pagamentos e recebimentos e conciliação das contas. Relatórios automáticos reproduzem o que está na origem; uma base incompleta produz uma análise incompleta.
Essas telas são áreas de leitura. Se houver divergência, localize o lançamento, cadastro, status ou competência que alimentou o cálculo.
Relatório de liquidez
A liquidez avalia a capacidade de cobrir compromissos com recursos e recebimentos disponíveis. Observe o saldo atual, os valores a receber, os pagamentos próximos e a cobertura do período.
Uma cobertura confortável hoje não elimina riscos de concentração ou atraso. Verifique se grande parte das entradas depende de um único cliente e se os vencimentos se acumulam antes dos recebimentos.
Relatório de rentabilidade
A rentabilidade acompanha receitas, custos, despesas, resultado e margens. Compare mês atual, acumulado, orçamento e tendência.
Quando a receita cresce e a margem cai, investigue preço, mix, custo direto e despesas operacionais. Quando o resultado melhora sem crescimento de caixa, confira prazos de recebimento e pagamentos adiados.
Relatório de despesas
Analise despesas por categoria e centro de custo. A maior despesa não é automaticamente um problema; ela apenas indica onde uma variação terá impacto maior.
Para cada grupo relevante, pergunte:
- o gasto é recorrente ou pontual?
- aumentou por preço, volume ou frequência?
- está associado a crescimento de receita ou capacidade?
- existe contrato, responsável e possibilidade de negociação?
Orçamento e inadimplência
O relatório orçamentário mostra onde o realizado se afastou do plano. Preserve a referência aprovada e explique as variações com base em preço, volume, mix e momento.
Já o relatório de inadimplência organiza títulos vencidos, faixas de atraso e concentração por cliente. Use-o como agenda de cobrança: defina próxima ação, responsável, prazo e registro da negociação.
| Relatório | Decisão apoiada |
|---|---|
| Liquidez | Priorizar pagamentos e proteger caixa |
| Rentabilidade | Rever preço, custo, despesa ou mix |
| Despesas | Investigar concentração e variações |
| Orçamento | Corrigir desvios ou revisar premissas |
| Inadimplência | Priorizar cobrança e reduzir risco |
✅ Conheça a Planilha de Controle Financeiro Empresarial: veja todos os recursos, telas e condições de uso.
Termine a análise com uma ação
Um relatório não deve terminar em “subiu” ou “caiu”. Registre a causa provável, o impacto, o responsável, o prazo e o indicador que mostrará se a ação funcionou.
No próximo tutorial, veja como o Dashboard financeiro no Excel resume os principais sinais em uma tela.
Perguntas frequentes
Dúvidas sobre o tema
Qual relatório financeiro devo consultar primeiro?
Comece pela visão geral e escolha o relatório específico conforme a pergunta: liquidez, rentabilidade, despesas, orçamento ou inadimplência.
Onde devo corrigir um valor incorreto do relatório?
Na aba de origem do lançamento ou no cadastro correspondente. Relatórios são telas de leitura e não devem receber ajustes manuais.
Este conteúdo tem caráter educacional e informativo. Ele não substitui orientação financeira, contábil, jurídica ou de investimentos adequada à sua situação.

Ananias Jr.
Autor do Controle Financeiro. Escreve sobre gestão, processos e decisões orientadas por dados com linguagem prática e critérios claros.
Posts relacionados
Continue aprendendo com estes conteúdos relacionados.


