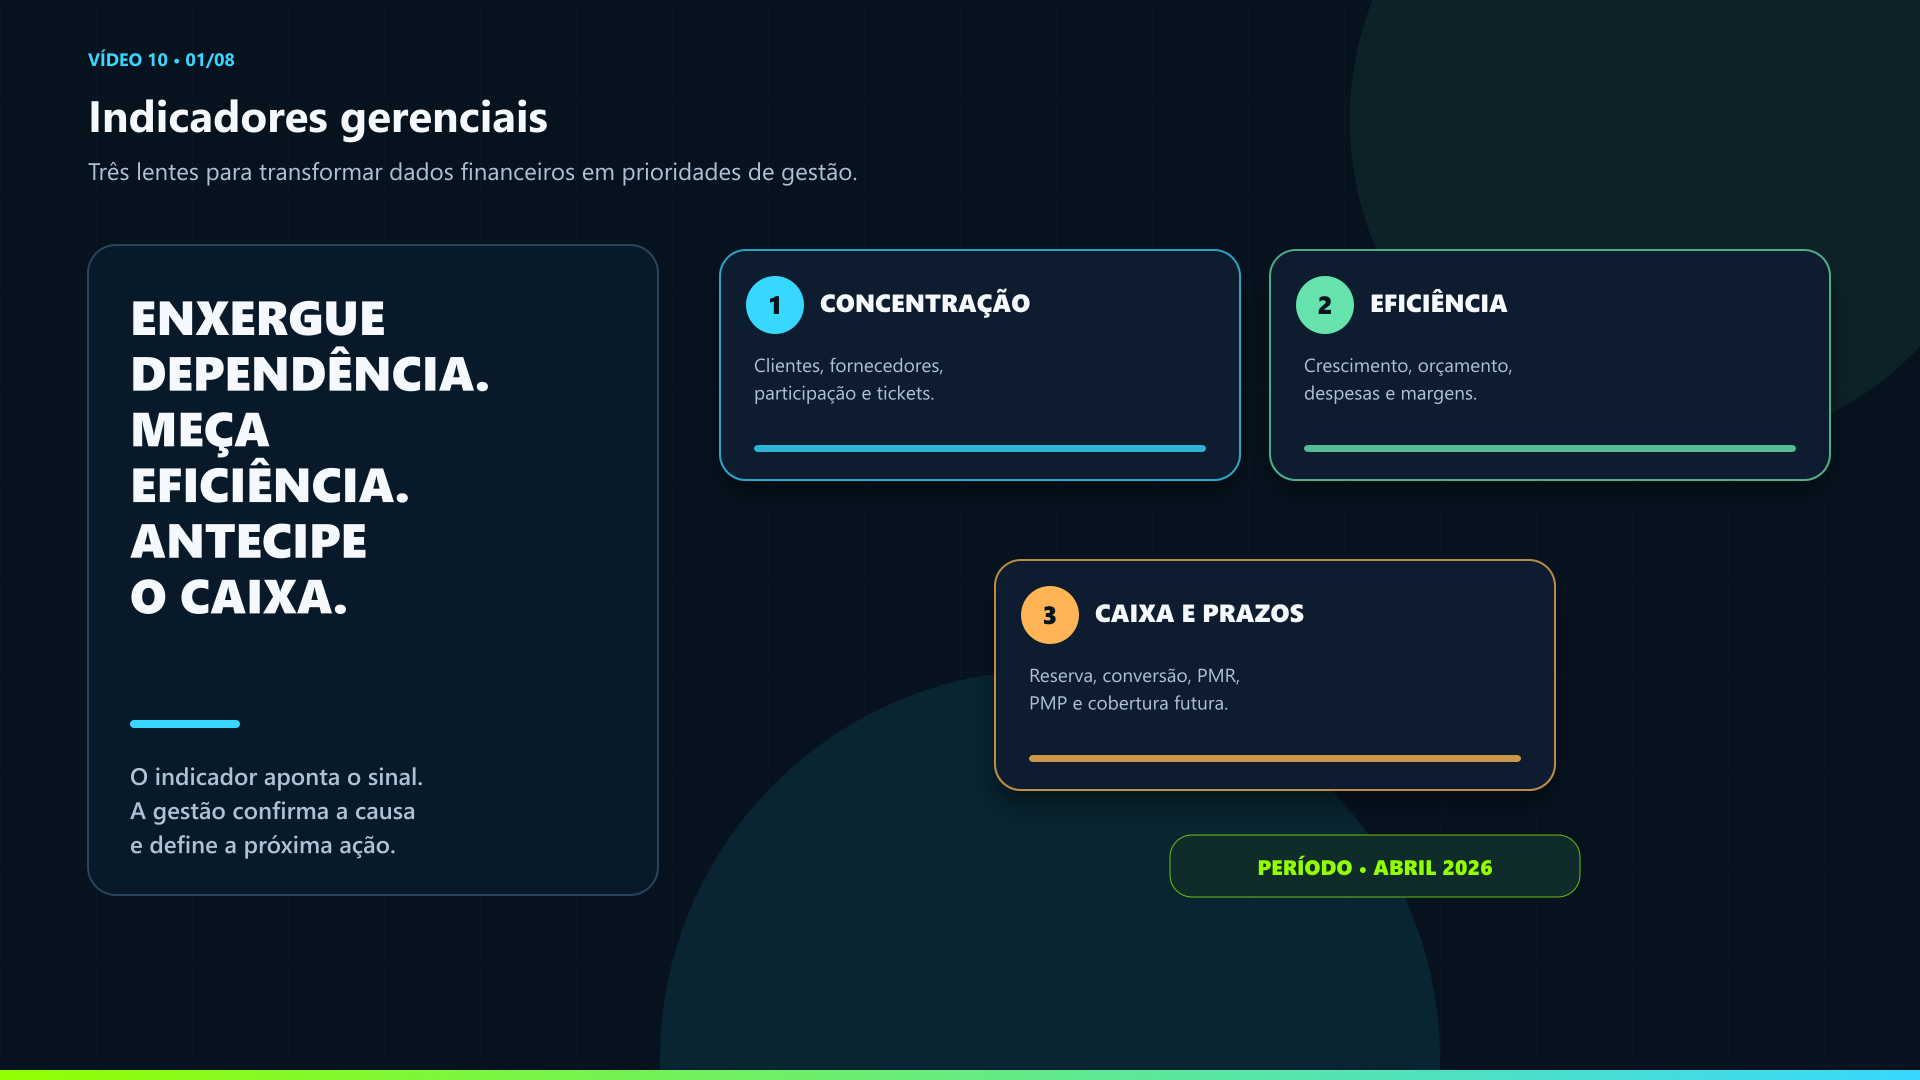
Indicadores financeiros organizam sinais que seriam difíceis de perceber apenas pela lista de lançamentos. Eles mostram dependência, eficiência, execução, margens, reserva e prazos. O número, porém, não entrega sozinho a decisão: ele aponta onde investigar.
O vídeo divide a análise em três lentes — concentração, eficiência e caixa com prazos — e mostra como conectá-las.
Assistir ao vídeo 10 no YouTube
Concentração de clientes e fornecedores
A participação do maior cliente e dos três maiores mostra quanto a receita depende de poucas relações. Quando a concentração é alta, atraso, perda de contrato ou renegociação pode afetar rapidamente resultado e caixa.
Faça a mesma leitura para fornecedores. Uma dependência elevada pode limitar poder de negociação ou aumentar o risco de interrupção. Complete a análise com ticket médio, margem e prazo.
As perguntas gerenciais são:
- qual seria o impacto da perda da maior contraparte?
- existem alternativas comerciais ou operacionais?
- a concentração é compensada por contrato, margem ou estabilidade?
- quais limites e planos de contingência devem existir?
Eficiência, orçamento e margens
Compare crescimento de receita, despesa e resultado. Se a receita avançar 10% e a despesa crescer 18%, a expansão pode estar consumindo eficiência. Se o resultado crescer mais que a receita, investigue se a melhora é sustentável.
A acurácia do orçamento ajuda a avaliar a qualidade das premissas, mas não deve ser perseguida por meio da alteração do plano original. Leia realização, despesas e margens em conjunto.
| Indicador | Pergunta |
|---|---|
| Crescimento de receita | O negócio aumentou volume, preço ou mix? |
| Despesa sobre receita | Quanto da receita está sendo consumido? |
| Margem EBITDA | A operação preserva resultado antes de itens específicos? |
| Margem líquida | Quanto resta após custos e despesas? |
| Acurácia orçamentária | As premissas representaram bem a execução? |
Caixa, conversão e prazos
A reserva em meses de despesas estima por quanto tempo a empresa sustentaria a operação em determinado cenário. A conversão da receita em caixa mostra quanto da atividade reconhecida efetivamente se transformou em recebimento.
Compare também prazo médio de recebimento e prazo médio de pagamento. Receber mais tarde e pagar mais cedo pode pressionar o capital de giro mesmo com margem positiva.
Para os próximos 30 dias, combine saldo atual, recebimentos previstos e pagamentos programados. Avalie não apenas o saldo final, mas também a cobertura e a concentração dos títulos.
✅ Conheça a Planilha de Controle Financeiro Empresarial: veja todos os recursos, telas e condições de uso.
Do indicador ao plano de ação
Para cada sinal relevante, confirme a fonte, descreva a causa, escolha a ação e registre responsável e prazo. A revisão seguinte deve começar verificando o efeito dessas decisões.
No próximo módulo, organize uma Rotina financeira diária e semanal para manter os indicadores confiáveis. Para aprofundar conceitos, consulte o guia de indicadores financeiros.
Perguntas frequentes
Dúvidas sobre o tema
Quantos indicadores financeiros uma pequena empresa deve acompanhar?
Comece com poucos indicadores ligados às decisões prioritárias. Cada um deve ter fonte, periodicidade, responsável e ação possível.
Concentração elevada significa necessariamente um problema?
Não, mas aumenta a dependência. O risco deve ser avaliado junto com margem, estabilidade, prazo e alternativas de clientes ou fornecedores.
Este conteúdo tem caráter educacional e informativo. Ele não substitui orientação financeira, contábil, jurídica ou de investimentos adequada à sua situação.

Ananias Jr.
Autor do Controle Financeiro. Escreve sobre gestão, processos e decisões orientadas por dados com linguagem prática e critérios claros.
Posts relacionados
Continue aprendendo com estes conteúdos relacionados.


