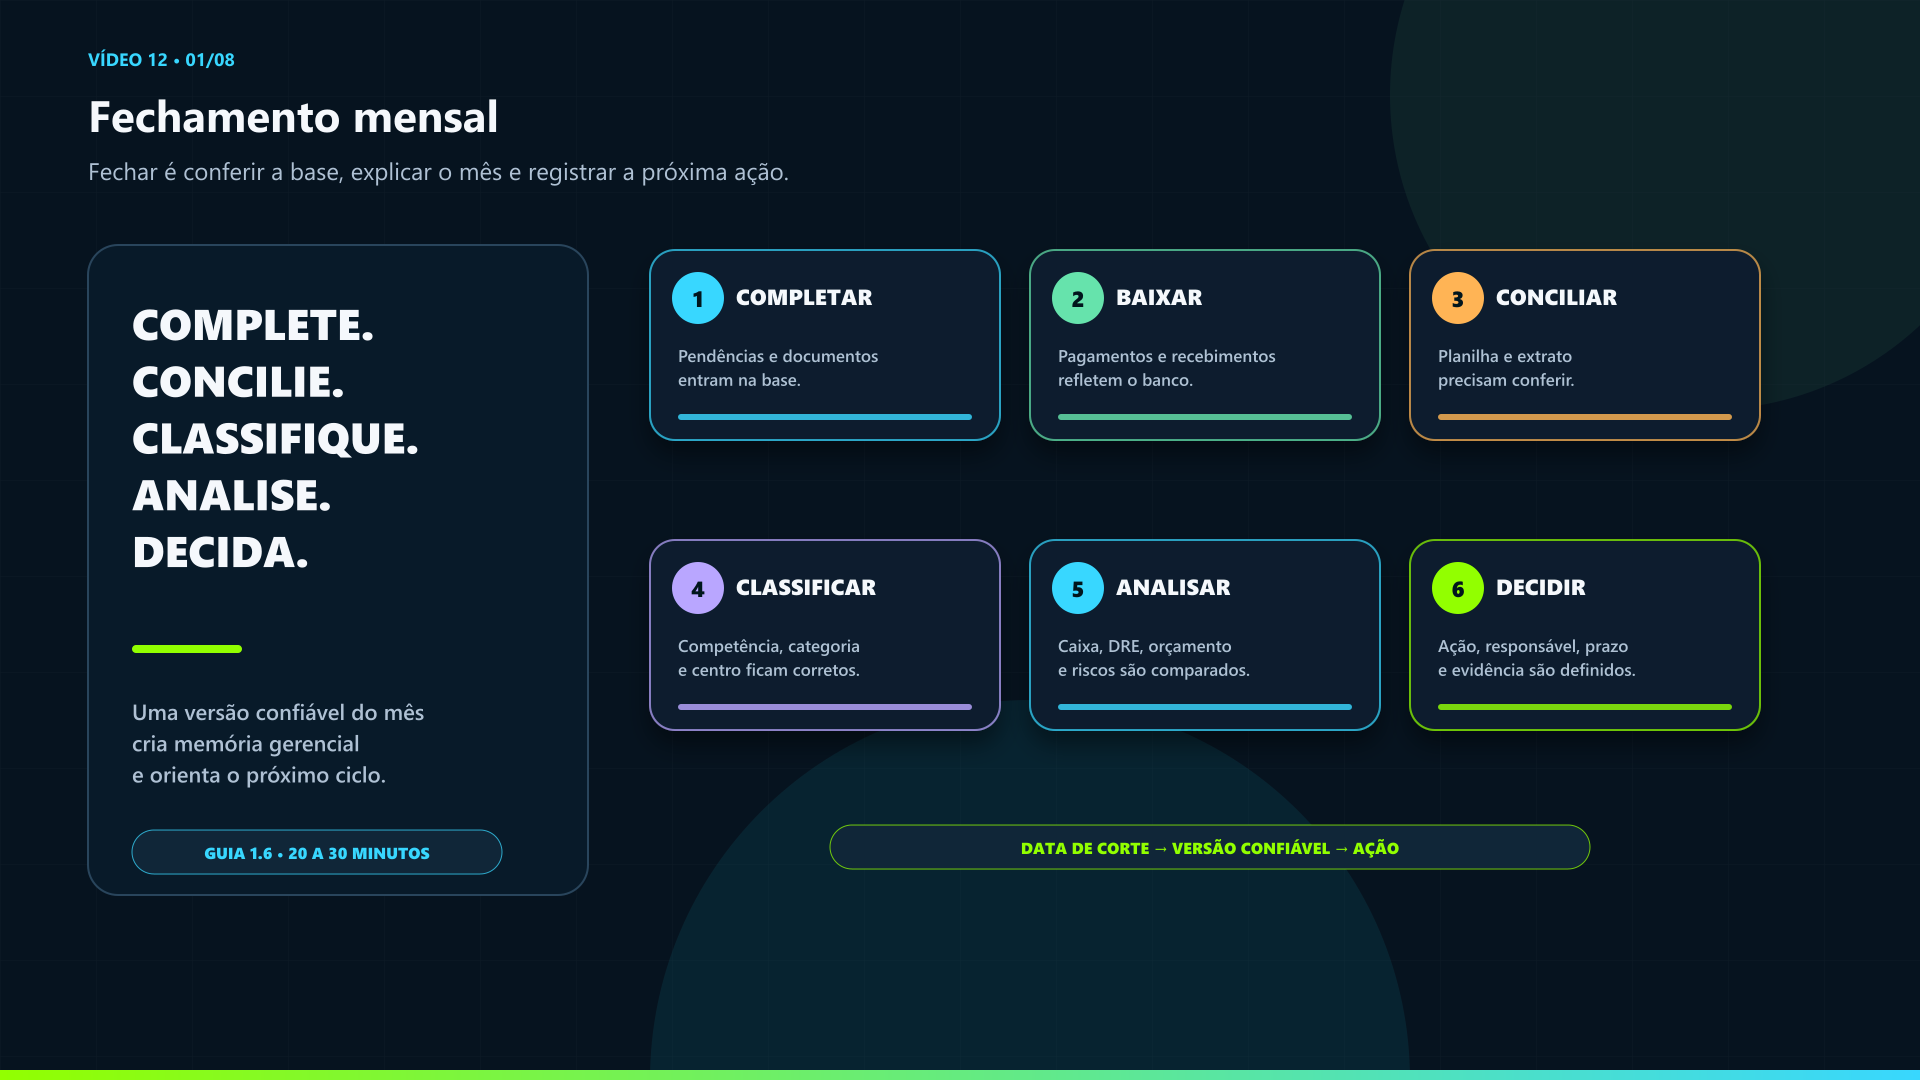
Fechar o mês não é apenas chegar ao último dia do calendário. É criar uma versão confiável do período: completar lançamentos, finalizar baixas, conciliar contas, revisar classificações, interpretar resultados e registrar decisões.
O último vídeo da série apresenta um checklist para conduzir esse processo sem forçar saldos nem perder a origem dos dados.
Assistir ao vídeo 12 no YouTube
1. Defina a data de corte
Escolha mês, ano e data de corte. Salve uma cópia identificada antes de alterações estruturais ou correções relevantes. Reúna extratos de todas as contas, notas, boletos e comprovantes pendentes.
Confirme também o período selecionado nos relatórios. Isso evita misturar meses e preserva a versão usada na análise.
2. Complete lançamentos e baixas
Registre compromissos e recebíveis pendentes, com uma linha para cada parcela. Finalize as baixas que já aparecem no banco:
- Pago exige data, conta e forma de pagamento;
- Recebido exige entrada disponível, data, conta e forma;
- sem movimento real, o título permanece Previsto ou Atrasado;
- Cancelado deve ter justificativa preservada.
Revise vencidos, comprovantes e renegociações antes de avançar.
3. Concilie todas as contas
Compare saldo inicial, entradas, saídas e saldo final da planilha com cada extrato. Um movimento ausente exige localizar o documento e registrar a origem. Uma baixa sem correspondência no banco pede revisão de status e data.
Diferenças podem vir de taxas, descontos, juros, pagamentos parciais ou duplicidades. Corrija o lançamento, atualize o relatório e repita a conferência. Nunca force o saldo para terminar mais rápido.
4. Revise competência e classificação
Procure títulos relevantes sem categoria, nomes duplicados por variação de escrita e cancelamentos sem explicação. Confirme competência, centro de custo e contraparte.
A competência define o mês econômico usado na DRE. A data real de pagamento ou recebimento alimenta o fluxo de caixa. Trocar essas referências desloca valores e compromete a análise.
5. Analise o período
Com a base confiável, compare realizado e orçamento e leia:
| Dimensão | O que verificar |
|---|---|
| DRE e margens | Formação do resultado e eficiência |
| Fluxo de caixa | Geração, consumo e saldo futuro |
| Liquidez | Capacidade de cobrir compromissos |
| Inadimplência | Atrasos, faixas e concentração |
| Orçamento | Desvios relevantes e suas causas |
| Indicadores | Concentração, prazos e riscos |
Selecione poucos desvios capazes de mudar uma decisão. Nem toda variação merece reunião.
6. Registre ações e preserve o fechamento
Uma explicação útil identifica o motor do desvio: volume, preço, custo, prazo, atraso ou despesa não prevista. Registre se a causa é recorrente, temporária, controlável ou externa.
Toda ação precisa de responsável, prazo, resultado esperado e forma de comprovação. Preserve o arquivo fechado como referência e comece o ciclo seguinte revendo os compromissos anteriores.
✅ Conheça a Planilha de Controle Financeiro Empresarial: veja todos os recursos, telas e condições de uso.
Checklist resumido do fechamento mensal
- confirmar período, data de corte e versão do arquivo;
- completar lançamentos e baixas;
- conciliar todas as contas;
- revisar categorias, competência e contrapartes;
- comparar realizado e orçamento;
- analisar caixa, DRE, margens, liquidez e riscos;
- explicar os desvios relevantes;
- registrar ações, responsáveis e prazos;
- salvar a versão fechada do mês.
Você concluiu a série principal. Retorne à playlist completa da Planilha de Controle Financeiro sempre que precisar revisar uma etapa. Para aprofundar o processo, leia o guia de fechamento financeiro mensal.
Perguntas frequentes
Dúvidas sobre o tema
O que é fechamento financeiro mensal?
É o processo de completar registros, conciliar contas, revisar classificações, analisar o período e documentar decisões e responsáveis.
Quanto tempo deve levar o fechamento mensal?
Com a rotina diária atualizada, a revisão gerencial pode ser curta. O tempo varia com o volume, o número de contas e as divergências encontradas.
Este conteúdo tem caráter educacional e informativo. Ele não substitui orientação financeira, contábil, jurídica ou de investimentos adequada à sua situação.

Ananias Jr.
Autor do Controle Financeiro. Escreve sobre gestão, processos e decisões orientadas por dados com linguagem prática e critérios claros.
Posts relacionados
Continue aprendendo com estes conteúdos relacionados.


